Domain nebelschleier.de kaufen?
Wir ziehen mit dem Projekt
nebelschleier.de um.
Sind Sie am Kauf der Domain
nebelschleier.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nebelschleier.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Zunehmende Trübung, Belletristik von Björn KrögerAls tiefster See Brandenburgs ist der malerisch gelegene Grosse Stechlinsee weithin bekannt für sein klares Wasser. Doch wer genauer hinsieht, erkennt die zunehmende Trübung. Anlass genug, der Geschichte seiner Verunreinigung auf den Grund zu gehen: Theodor Fontane siedelt in seinem nach dem See benannten Roman an dessen Ufern die Geschichte einer Adelsfamilie an. Während der NS-Diktatur ist der Stechlin Austragungsort einer bürokratischen Schlacht zwischen dem nationalistischen Naturschützer Hans Klose und der Hitlerjugend wegen deren ausschweifender Zeltlager. Und in der DDR entwickelt sich der See zum Naherholungsgebiet für die werktätigen Massen, obwohl an seinem Ufer ein Atomkraftwerk errichtet wird, dessen ökologische Auswirkungen eine eigens geschaffene Forschungsstelle überwacht. Doch die Veränderungen der natürlichen Umwelt geschehen in einer Zeitlichkeit, die wir kaum überblicken können. Fest steht nur, dass einmal Vergangenes nicht wieder in die Zukunft gebracht werden kann. In den trüben Schichten des Stechlins findet Björn Kröger eine erhellende Perspektive auf das Dritte, das aus Altem und Neuem, aus Natur und Kultur entsteht - und eine behutsame Sprache für die Lebenszeit eines Gewässers, in dem sich das Leben und Sterben der Menschen in immer neuen Schichten ablagert.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Usher, Sam: WetterWetter , Vier kunterbunte Bilderbücher ab 4 Jahren in einem hochwertigen Schuber: das perfekte Geschenk zu jeder Jahreszeit! Es gibt kein schlechtes Wetter, wenn man Fantasie hat - und einen Opa, mit dem jeder Tag ein Abenteuer ist! Denn nur weil es regnet, bleiben der Junge und sein Großvater ganz sicher nicht zu Hause. Im Hochsommer wird die Suche nach dem perfekten Picknickplatz zu einer fantastischen Reise. Wenn es stürmisch wird, lassen die beiden Drachen steigen - und vielleicht fliegen sie gleich ein Stück mit? Und im Winter erleben der Junge und sein Opa das tierischste Abenteuer überhaupt! Regen, Sonne, Sturm und Schnee - mit diesen Geschichten in jedem Tag das Besondere entdecken! , Armaturenbretter & Handschuhfächer > Innenausstattung , Erscheinungsjahr: 20210920, Produktform: Leinen, Autoren: Usher, Sam, Illustrator: Usher, Sam, Seitenzahl/Blattzahl: 160, Abbildungen: durchgehend farbig illustriert, Keyword: Bilder angucken; Box; Enkel-Großvater; Familie; Fantasie; Frühling; Geschenk für Großeltern; Geschenk für Jungen ab 4 Jahren; Geschenk für Mädchen ab 4 Jahren; Geschenk für die ganze Familie; Goldfolie; Herbst; Jahreszeiten; Natur; Opa und Enkel; Rausgehen; Regen; Schnee; Schuber; Sommer; Sonne; Spielen; Sturm; Vorlesen; Winter; bunte Bilder; durch ganze Jahr, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Herbst~Jahreszeit / Herbst~Jahreszeit / Winter~Winter~Bilderbuch, Fachkategorie: Bilderbücher mit Erzähltexten~Frühe Kindheit: Uhrzeit & Jahreszeiten~Frühe Kindheit: Familie, Interesse Alter: empfohlenes Alter: ab 4 Jahre~Jahreszeiten: Frühling~Jahreszeiten: Sommer~Jahreszeiten: Herbst~Jahreszeiten: Winter~In Bezug auf die frühe Kindheit, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 143, Höhe: 43, Gewicht: 734, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
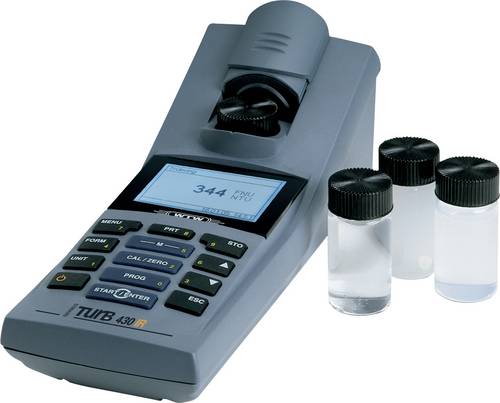
WTW Turb 430 IR Trübungsmessgerät TrübungTrübungsmessung gemäß DIN ISO 27027 für jeden Anspruch bis 1100 NTU mit Laboroption Turb 430 IR erfüllt die Anforderungen der nephelometrischen Messung bei 90° Streulicht für Trinkwasser mit höchster Präzision gerade im Bereich weniger als 1 NTU und eignet sich für Wasseranalytik, Qualitätskontrolle wie z.B. Benzin, Zellkulturen sowie in der Lebensmittel- und Getränkeindustrie und zur amtlichen Überwachung von Trink- und Badewässern. Neben dem Einzelgerät steht ein Kofferset mit Zubehör, integrietem Labortisch und GLP-gerechter PC-Software zur Verfügung Messung und automatische 3-Punktkalibrierung sind menügeführt. Die Kalibrierung erfolgt über ein AMCO Clear-Standardset (0.02-10-1000 NTU). Bis zu 1000 Datensätze inkl. Proben-Identnummer können gespeichert und später GLP-gerecht über die PC-Software LSdata ausgegeben und gespeichert werden. Die Qualitätssicherung der Messergebnisse wird durch einstellbare Kalibierintervalle mit Dokumentation unterstützt. Damit steht nicht nur ein mobiles Messgerät - auch im praktischen Kofferset - zur Verfügung, sondern auch ein präzises und zuverlässiges Laborgerät für Applikationen bis 1100 NTU/FNU mit optimaler Datenverwaltung zur Verfügung!2600,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
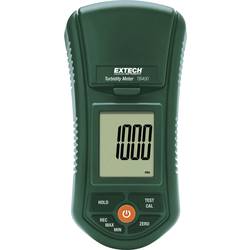
Extech TB400 Photometer TrübungKomplett ausgestattet mit allen erforderlichen Zubehörteilen für eine bequeme Trübungsmessung von Leitungswasser, Trinkwasser und sonstigen wässrigen Lösungen, bei denen die Klarheit der Flüssigkeit von Bedeutung ist.855,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zunehmende Trübung, Belletristik von Björn KrögerAls tiefster See Brandenburgs ist der malerisch gelegene Grosse Stechlinsee weithin bekannt für sein klares Wasser. Doch wer genauer hinsieht, erkennt die zunehmende Trübung. Anlass genug, der Geschichte seiner Verunreinigung auf den Grund zu gehen: Theodor Fontane siedelt in seinem nach dem See benannten Roman an dessen Ufern die Geschichte einer Adelsfamilie an. Während der NS-Diktatur ist der Stechlin Austragungsort einer bürokratischen Schlacht zwischen dem nationalistischen Naturschützer Hans Klose und der Hitlerjugend wegen deren ausschweifender Zeltlager. Und in der DDR entwickelt sich der See zum Naherholungsgebiet für die werktätigen Massen, obwohl an seinem Ufer ein Atomkraftwerk errichtet wird, dessen ökologische Auswirkungen eine eigens geschaffene Forschungsstelle überwacht. Doch die Veränderungen der natürlichen Umwelt geschehen in einer Zeitlichkeit, die wir kaum überblicken können. Fest steht nur, dass einmal Vergangenes nicht wieder in die Zukunft gebracht werden kann. In den trüben Schichten des Stechlins findet Björn Kröger eine erhellende Perspektive auf das Dritte, das aus Altem und Neuem, aus Natur und Kultur entsteht - und eine behutsame Sprache für die Lebenszeit eines Gewässers, in dem sich das Leben und Sterben der Menschen in immer neuen Schichten ablagert.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Usher, Sam: WetterWetter , Vier kunterbunte Bilderbücher ab 4 Jahren in einem hochwertigen Schuber: das perfekte Geschenk zu jeder Jahreszeit! Es gibt kein schlechtes Wetter, wenn man Fantasie hat - und einen Opa, mit dem jeder Tag ein Abenteuer ist! Denn nur weil es regnet, bleiben der Junge und sein Großvater ganz sicher nicht zu Hause. Im Hochsommer wird die Suche nach dem perfekten Picknickplatz zu einer fantastischen Reise. Wenn es stürmisch wird, lassen die beiden Drachen steigen - und vielleicht fliegen sie gleich ein Stück mit? Und im Winter erleben der Junge und sein Opa das tierischste Abenteuer überhaupt! Regen, Sonne, Sturm und Schnee - mit diesen Geschichten in jedem Tag das Besondere entdecken! , Armaturenbretter & Handschuhfächer > Innenausstattung , Erscheinungsjahr: 20210920, Produktform: Leinen, Autoren: Usher, Sam, Illustrator: Usher, Sam, Seitenzahl/Blattzahl: 160, Abbildungen: durchgehend farbig illustriert, Keyword: Bilder angucken; Box; Enkel-Großvater; Familie; Fantasie; Frühling; Geschenk für Großeltern; Geschenk für Jungen ab 4 Jahren; Geschenk für Mädchen ab 4 Jahren; Geschenk für die ganze Familie; Goldfolie; Herbst; Jahreszeiten; Natur; Opa und Enkel; Rausgehen; Regen; Schnee; Schuber; Sommer; Sonne; Spielen; Sturm; Vorlesen; Winter; bunte Bilder; durch ganze Jahr, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Herbst~Jahreszeit / Herbst~Jahreszeit / Winter~Winter~Bilderbuch, Fachkategorie: Bilderbücher mit Erzähltexten~Frühe Kindheit: Uhrzeit & Jahreszeiten~Frühe Kindheit: Familie, Interesse Alter: empfohlenes Alter: ab 4 Jahre~Jahreszeiten: Frühling~Jahreszeiten: Sommer~Jahreszeiten: Herbst~Jahreszeiten: Winter~In Bezug auf die frühe Kindheit, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 143, Höhe: 43, Gewicht: 734, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
WTW Turb 430 IR Trübungsmessgerät TrübungTrübungsmessung gemäß DIN ISO 27027 für jeden Anspruch bis 1100 NTU mit Laboroption Turb 430 IR erfüllt die Anforderungen der nephelometrischen Messung bei 90° Streulicht für Trinkwasser mit höchster Präzision gerade im Bereich weniger als 1 NTU und eignet sich für Wasseranalytik, Qualitätskontrolle wie z.B. Benzin, Zellkulturen sowie in der Lebensmittel- und Getränkeindustrie und zur amtlichen Überwachung von Trink- und Badewässern. Neben dem Einzelgerät steht ein Kofferset mit Zubehör, integrietem Labortisch und GLP-gerechter PC-Software zur Verfügung Messung und automatische 3-Punktkalibrierung sind menügeführt. Die Kalibrierung erfolgt über ein AMCO Clear-Standardset (0.02-10-1000 NTU). Bis zu 1000 Datensätze inkl. Proben-Identnummer können gespeichert und später GLP-gerecht über die PC-Software LSdata ausgegeben und gespeichert werden. Die Qualitätssicherung der Messergebnisse wird durch einstellbare Kalibierintervalle mit Dokumentation unterstützt. Damit steht nicht nur ein mobiles Messgerät - auch im praktischen Kofferset - zur Verfügung, sondern auch ein präzises und zuverlässiges Laborgerät für Applikationen bis 1100 NTU/FNU mit optimaler Datenverwaltung zur Verfügung!2600,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.